Kwota wpisana w umowie lub nagłówku faktury nie zawsze pokazuje, ile strony rzeczywiście rozliczają w ramach transakcji. W przypadku podmiotów powiązanych na ostateczną wartość mogą wpływać między innymi korekty, rabaty i dodatkowe opłaty. W artykule wyjaśniam, dlaczego przy analizie cen transferowych warto patrzeć nie tylko na kwotę początkową, lecz także na przebieg i warunki rozliczeń.
Dokumentacja cen transferowych wykazuje, że podmioty powiązane rozliczają się na warunkach, które zaakceptowałyby niezależne firmy w porównywalnych okolicznościach. Obowiązek może dotyczyć międzynarodowych grup, polskich spółek rodzinnych i mniejszych przedsiębiorstw. Powiązanie może wynikać m.in. z bezpośredniego lub pośredniego posiadania co najmniej 25% udziałów, praw głosu albo udziału w zysku, a także ze wspólnego zarządzania, relacji rodzinnych lub faktycznego wpływu na kluczowe decyzje. Transakcją może być nie tylko sprzedaż, lecz także usługa, pożyczka, poręczenie, podział kosztów czy przeniesienie części działalności.
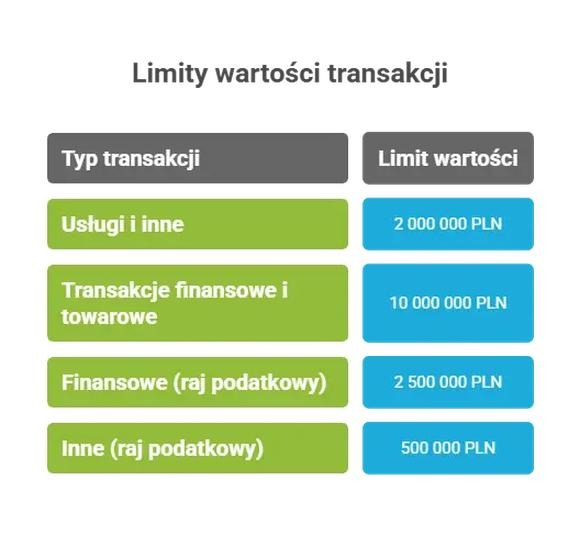
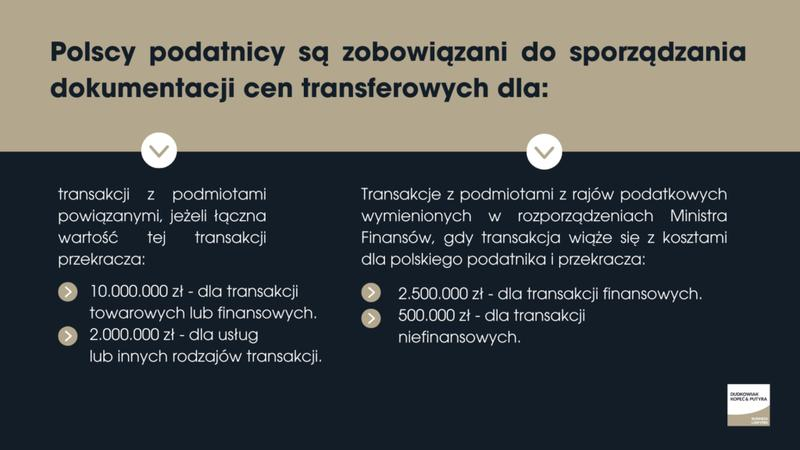
Najpierw ustal, które zdarzenia stanowią transakcje kontrolowane i czy są jednorodne — podobne rozliczenia sumuje się przy weryfikacji progów. Lokalną dokumentację sporządź co do zasady, gdy roczna wartość jednorodnej transakcji przekracza 10 mln zł w przypadku towarów i finansowania albo 2 mln zł w przypadku usług i pozostałych transakcji. Progi określają obowiązki dokumentacyjne, ale zasada rynkowości dotyczy każdej kwoty. Jeśli ciekawi cię ten temat to sprawdź, ile zarabia Kamil Grosicki. Dokumentację przygotuj elektronicznie do końca 10. miesiąca po zakończeniu roku podatkowego, a informację TPR złóż do końca 11. miesiąca. Analizę warto rozpocząć przy zamykaniu roku, gdy osoby znające szczegóły i uzasadnienie warunków są łatwo dostępne.
Jak udowodnić, że ceny i warunki transakcji są uczciwe?
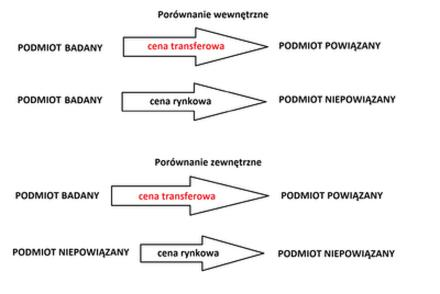
Opisz strony transakcji, jej przedmiot i wartość, a także funkcje każdej ze stron, wykorzystywane aktywa oraz ponoszone i kontrolowane ryzyka. Uwzględnij analizę cen transferowych — najlepiej porównawczą, która zestawia warunki rozliczeń z danymi o transakcjach między niezależnymi podmiotami. Jeśli nie znajdziesz wiarygodnych porównań, przygotuj analizę zgodności i wyjaśnij, dlaczego przyjęte warunki odpowiadają realiom gospodarczym. Porównując transakcje, uwzględnij ich kontekst: pożyczka dla młodej spółki o ograniczonej zdolności do spłaty może różnić się od finansowania stabilnego, dużego przedsiębiorstwa, nawet jeśli kwota i okres są podobne.
Zachowaj umowy, kalkulacje cen, korespondencję, dane finansowe i materiały dokumentujące proces decyzyjny. Pomogą uzasadnić m.in. wysokość marży, oprocentowania czy opłaty za usługi zarządcze, które organ może zakwestionować, a nawet wyłączyć z kosztów. Sprawdź również, czy przysługuje ci zwolnienie, np. krajowe, oraz czy mimo niego musisz złożyć TPR. W niektórych przypadkach wymagania obejmują także dokumentację grupową Master File. Ponieważ administracja wykorzystuje TPR do oceny ryzyka kontroli, zadbaj o poprawność danych i terminowe złożenie formularza — za błędy lub uchybienia mogą odpowiadać osoby zobowiązane do jego podpisania.
| Obszar | Wartość / próg | Skutek rozliczeniowy |
|---|---|---|
| Powiązania kapitałowe | ≥ 25% udziałów / praw głosu | Możliwe powiązanie; weryfikacja transakcji |
| Dokumentacja TP | 10 mln zł — towary i finanse 2 mln zł — usługi i pozostałe |
Próg dla jednorodnej transakcji kontrolowanej |
| Pillar 2: rozbieżne księgowania | Kwota ujęta u stron: A ≠ B | Korekta do zgodnej kwoty i warunków rynkowych |
| Rabaty w wartości celnej | Rabaty z umowy obowiązującej przy zgłoszeniu | Mogą obniżyć wartość celną i podstawę VAT |
| Zmiana umowy po zgłoszeniu | Rabatu nie przewidziano przy odprawie | Zwykle bez korekty wartości celnej i VAT |
| VAT importowy: art. 33a | VAT należny = VAT naliczony | Korekta zwykle neutralna dla salda VAT |
Powiązania kapitałowe i osobowe: kiedy firmowa transakcja staje się kontrolowana?
Sprawdź powiązania między podmiotami, ustal, czy zawierają transakcje kontrolowane, a następnie oceń ich obowiązki i ryzyka podatkowe.
- Sprawdź, czy występuje znaczący wpływ. Zweryfikuj bezpośrednie i pośrednie udziały w kapitale, prawa głosu oraz prawa do zysku, straty lub majątku. Znaczący wpływ co do zasady oznacza próg 25%, ale może też wynikać ze zdolności do kształtowania kluczowych decyzji gospodarczych.
- Uwzględnij powiązania osobowe i rodzinne. Ustal, czy te same osoby zasiadają w organach spółek, zarządzają nimi lub sprawują nadzór albo nieformalnie wpływają na decyzje. Sprawdź również małżeństwo, pokrewieństwo i powinowactwo do drugiego stopnia. Znaczenie mogą mieć też szczególne uprawnienia, takie jak prawo powoływania członka zarządu.
- Zidentyfikuj wszystkie zdarzenia gospodarcze między powiązanymi podmiotami. Uwzględnij nie tylko sprzedaż i usługi, lecz także pożyczki, poręczenia, udostępnianie majątku, podział kosztów, wkłady, umorzenie udziałów i przeniesienie działalności. Sprawdź również operacje nieformalne i niezawarte na piśmie.
- Ustal, czy zdarzenia tworzą transakcję kontrolowaną i są jednorodne. Zbierz operacje o podobnym przedmiocie i warunkach, po czym oceń ich łączną wartość. Nie sumuj automatycznie transakcji dotyczących podobnych towarów: uwzględnij funkcje stron, wykorzystywane aktywa i ponoszone ryzyka. Dlatego produkcja i dystrybucja tego samego towaru mogą stanowić odrębne transakcje.
- Ustal warunki rynkowe niezależnie od wartości transakcji. Porównaj rozliczenia z warunkami, które przyjęłyby podmioty niepowiązane w podobnych okolicznościach. W razie potrzeby przygotuj analizę porównawczą lub analizę zgodności; uwzględnij zakres świadczeń, ryzyko stron i ich zdolność do wykonania zobowiązań. Zasada ceny rynkowej obowiązuje także poniżej progów dokumentacyjnych.
- Porównaj wartość jednorodnej transakcji z progami i sprawdź zwolnienia. Co do zasady sporządź lokalną dokumentację, gdy wartość transakcji przekracza 10 mln zł dla towarów lub finansów albo 2 mln zł dla usług i pozostałych transakcji. Zanim ustalisz obowiązki, sprawdź zwolnienia, w tym krajowe, dotyczące czystego refakturowania i mechanizmów safe harbour. Pamiętaj jednak, że zwolnienie z dokumentacji nie zawsze zwalnia z raportowania.
- Przygotuj dokumentację i raportowanie z wyprzedzeniem. W dokumentacji lokalnej opisz podatnika, transakcję oraz funkcje, aktywa i ryzyka stron; uwzględnij też analizę cen transferowych. Sporządź ją do końca 10. miesiąca po zakończeniu roku podatkowego, a informację TPR złóż do końca 11. miesiąca. Sprawdź, czy potrzebujesz również Master File. Zadbaj o zgodność TPR ze stanem faktycznym; dokument powinien podpisać zarząd lub uprawniony profesjonalny pełnomocnik.
- Oceń skutki korekt i ryzyko kontroli. Nierynkowe rozliczenie może skutkować doszacowaniem dochodu, zakwestionowaniem kosztów, odsetkami i odpowiedzialnością karnoskarbową. W grupie międzynarodowej sprawdź, czy obie strony wykazują transakcję w tej samej kwocie oraz czy korekta nie prowadzi do podwójnego opodatkowania lub nieopodatkowania. Przy imporcie osobno oceń wpływ rabatu na wartość celną i VAT, ponieważ zmiana jednego rozliczenia nie zawsze automatycznie zmienia drugie.
Pillar 2 a ceny transferowe: jak rozbieżne kwoty w księgach wpływają na rozliczenia grupy?
W Pillar 2 różnice między kwotami wykazanymi przez spółki z różnych krajów mogą zmienić kwalifikowany dochód lub stratę GloBE, efektywną stawkę podatkową, a w konsekwencji — wysokość podatku wyrównawczego. Jeśli jedna spółka ujmuje sprzedaż w kwocie 100, a druga zakup w kwocie 95, grupa może potrzebować korekty, aby uzgodnić wartości i potwierdzić zgodność warunków transakcji z zasadą ceny rynkowej.
Różnice mogą wynikać z jednostronnego porozumienia cenowego, korekty organu podatkowego albo przychodu rozpoznanego tylko przez jedną stronę, na przykład z tytułu nieodpłatnego świadczenia. Cena transferowa powinna odpowiadać warunkom rynkowym, które zaakceptowałyby niezależne firmy w porównywalnych okolicznościach. Największym wyzwaniem bywa uzgodnienie skutków korekty w księgach, rozliczeniach podatkowych i danych spółek z różnych jurysdykcji.
Do najczęstszych źródeł różnic między rozliczeniami spółek należą:
- jednostronne porozumienie cenowe,
- korekta dokonana przez organ podatkowy,
- przychód rozpoznany tylko przez jedną stronę transakcji,
- różnice w kwotach wynikające z waluty lub warunków umowy.
Jednostronna korekta może zachwiać podatkową równowagą całej grupy
Jednostronna korekta nie zawsze wymaga identycznej zmiany w każdym rozliczeniu grupy. Zasadniczo trzeba jednak odpowiednio skorygować dochód lub stratę GloBE wszystkich stron transakcji, aby uniknąć podwójnego opodatkowania lub nieopodatkowania dochodu. Szczególną uwagę należy poświęcić korektom dotyczącym jurysdykcji o niskim opodatkowaniu — zarówno tej ze stawką nominalną poniżej minimum, jak i tej, której status oceniano w dwóch poprzednich latach podatkowych.
Z kolei transakcje między spółkami z tego samego kraju zwykle nie wymagają korekty na potrzeby Pillar 2, ponieważ efektywną stawkę oblicza się dla całej jurysdykcji, a nie dla poszczególnych jednostek. Wyjątkiem może być nierynkowa strata ze sprzedaży lub przeniesienia aktywa między krajowymi spółkami grupy, jeśli wpływa na kwalifikowany dochód. Dlatego warto uzgadniać kwoty przy zamknięciu ksiąg i porównywać je z dokumentacją cen transferowych, zwłaszcza gdy transakcja obejmuje kilka walut, korektę po kontroli lub zmianę warunków umowy.
Ciekawostka: różnica między przychodem jednej spółki a kosztem drugiej może wpłynąć na efektywną stawkę podatkową całej jurysdykcji w Pillar 2, nawet jeśli nie zmienia łącznego wyniku grupy — dlatego uzgodnienie kwot w księgach obu stron ma znaczenie dla podatku wyrównawczego.
Rabaty i korekty wartości celnej: dlaczego zmiana kwoty nie zawsze zmienia rozliczenie VAT?
Rabat może obniżyć wartość celną, ale nie zawsze zmniejsza VAT do odzyskania. Przy metodzie wartości transakcyjnej decydują warunki umowy obowiązujące w chwili przyjęcia zgłoszenia celnego. Jeśli umowa określa rabat, można go uwzględnić — także skonto za wcześniejszą płatność, nawet gdy importer jeszcze nie zapłacił. Natomiast rabat uzgodniony dopiero po zgłoszeniu co do zasady nie obniża wartości celnej.
Podstawa VAT obejmuje wartość celną powiększoną o należne cło, więc jej zmiana może wpłynąć na podatek. Jednak przy rozliczeniu importu na zasadach ogólnych zwrot nadpłaconego VAT może być wykluczony, jeśli firma odliczyła go już od podatku należnego. W efekcie importer może uzyskać korektę celną, ale nie odzyskać odpowiadającej jej kwoty VAT. Dlatego przed rozliczeniem warto sprawdzić umowę i sposób opodatkowania importu — sama faktura korygująca nie przesądza o skutkach podatkowych.
Przed rozliczeniem rabatu sprawdź, kiedy został uzgodniony i jakie warunki zapisano w umowie. To może przesądzić o korekcie wartości celnej oraz skutkach w VAT.
Ta sama korekta, inny skutek: kiedy VAT nie zmienia się mimo niższej kwoty na fakturze
Przy rozliczeniu importu w deklaracji na podstawie art. 33a ustawy o VAT importer wykazuje podatek należny i naliczony w tym samym okresie. Rabat ujmuje zwykle na bieżąco — w okresie złożenia zgłoszenia uzupełniającego lub wniosku o sprostowanie. Korekta może wówczas zmienić obie kwoty równocześnie, bez dopłaty VAT i bez zwrotu nadwyżki. Jeśli jednak wartość celna wzrosła, spóźniona korekta może oznaczać zaległy podatek i odsetki.
Znaczenie ma też rodzaj korekty: rabat przewidziany w pierwotnej umowie, rabat pośredni, późniejsza zmiana ceny czy korekta kodu CN i stawki cła. Każdy przypadek może inaczej wpłynąć na wartość celną i VAT; liczą się dokumenty, termin uzgodnienia warunków oraz sposób rozliczenia. Dlatego niższa kwota na fakturze nie zawsze zmniejsza podatek — czasem koryguje się tylko rozliczenie celne, a VAT pozostaje bez zmian.
Warto wiedzieć: przy transakcjach między podmiotami powiązanymi cena z faktury nie zawsze jest ceną ostateczną — późniejsza korekta cen transferowych może wpłynąć na wartość celną i VAT, ale jej skutek zależy m.in. od tego, czy wynika z warunków uzgodnionych już w chwili zgłoszenia celnego.